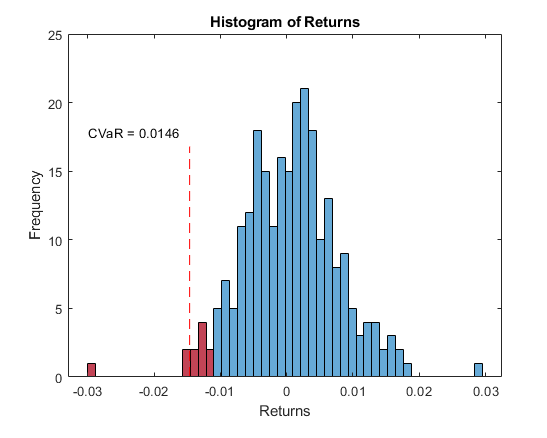
CVaR Portfolio Optimization

CVaR Portfolio Optimization

Conditional Value at Risk (CVaR) portfolio optimization with the PortfolioCVaR object

下载
下载

您现在正在关注此提交

引用格式

MathWorks Quant Team (2026). CVaR Portfolio Optimization (https://ww2.mathworks.cn/matlabcentral/fileexchange/38288-cvar-portfolio-optimization), MATLAB Central File Exchange. 检索时间: .

类别

在 Help Center 和 MATLAB Answers 中查找有关 Portfolio Optimization for Asset Allocation 的更多信息

一般信息

MATLAB 版本兼容性

  • 与 R2018a 及更高版本兼容

平台兼容性

  • Windows
  • macOS
  • Linux
版本 已发布 发行说明 Action
2.0.0

Major update for the example using newer capabilities of MATLAB and Toolboxes

下载
1.3.0

Updated license

下载
1.3.0-0

Minor code cleanup, fixed some typos in comments.

下载
1.0.0

下载