portfolio_sortino_ratio
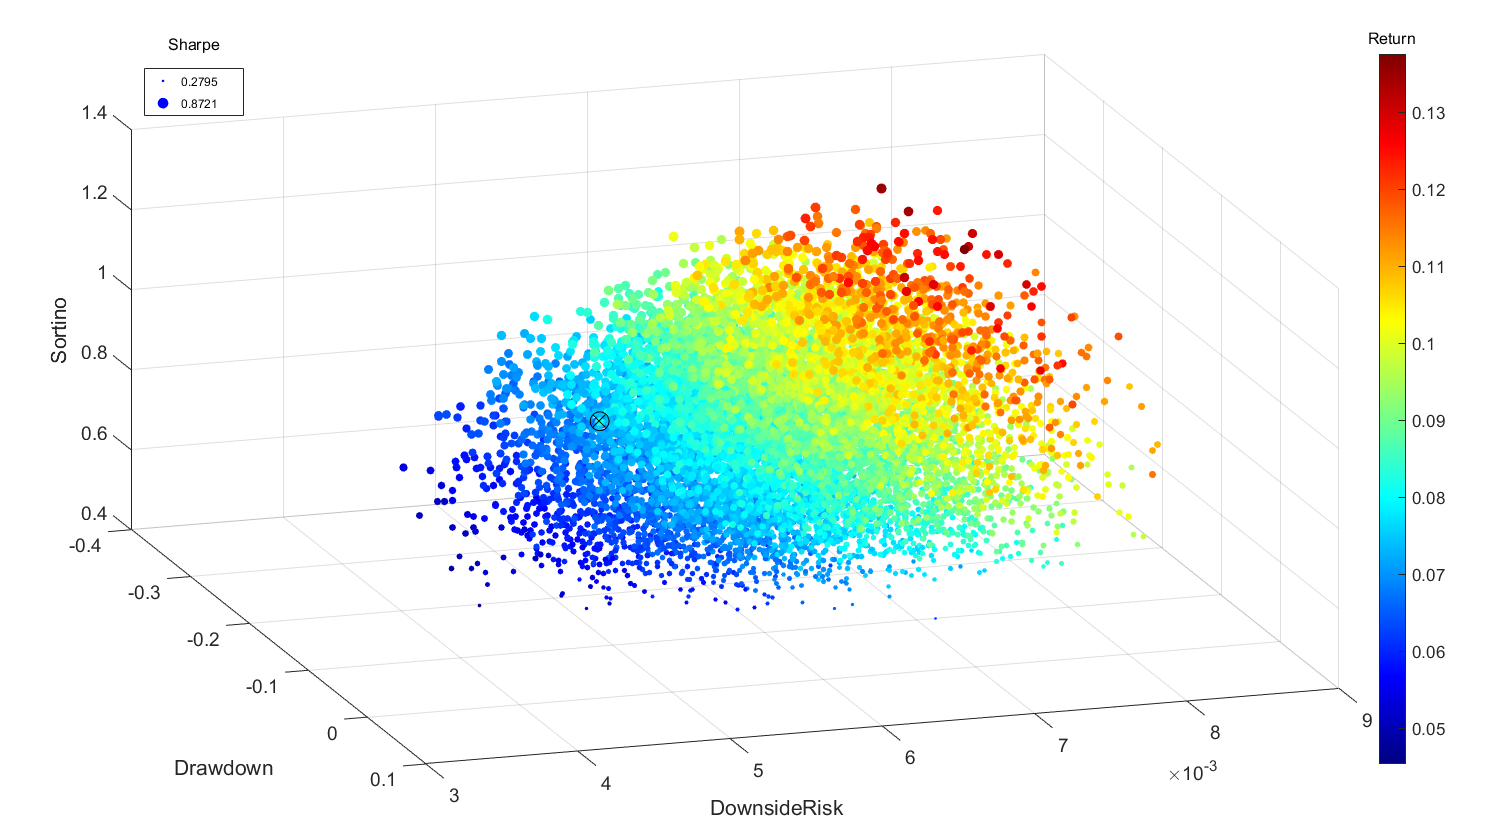
Optimize portfolio weights for a weighted linear combination of Sortino ratio, Sharpe ratio, total return, downside risk, SD, & max drawdown

引用格式
Elliot Layden (2026). portfolio_sortino_ratio (https://github.com/elayden/portfolio_sortino_ratio), GitHub. 检索时间: .
致谢

| 版本 | 已发布 | 发行说明 | Action |
|---|---|---|---|
| 1.0.1 | -added photo |
要查看或报告此来自 GitHub 的附加功能中的问题,请访问其 GitHub 存储库。
要查看或报告此来自 GitHub 的附加功能中的问题,请访问其 GitHub 存储库。

